Carro Blindado Financiável: Por Que Bancos Relutam e Como Conseguir
Carro blindado financiável é o ponto de partida deste guia: a seguir, o panorama completo com passos práticos, exemplos e referências.
Vale destacar, um carro blindado financiável não é mito. Portanto, mas também não é simples. Em resumo, proprietários em contextos de segurança elevada descobrem que bancos tradicionais deixam pedidos na gaveta. Logo, enquanto isso, há razões bem concretas para isso.
Por exemplo, este guia explica as barreiras reais. Inclusive, mostra o custo total verdadeiro. Indica quais instituições realmente aprovam linhas de crédito para blindados.
É Realmente Possível Financiar um Carro Blindado?
Em seguida, sim, é possível. Ainda assim, mas a experiência diverge bastante de financiar um automóvel comum.
A maioria dos bancos de varejo não mantém linhas específicas para blindados. Por outro lado, estamos falando de Itaú, Bradesco e Caixa. Por isso, apenas instituições especializadas oferecem essa solução. Em outras palavras, elas exigem análise de crédito mais rigorosa. A documentação também é mais ampla.
Por fim, fintechs automotivas de nicho ganharam espaço rápido. De fato, bevenpar e Autofácil concluem análises em 48 horas. Elas usam algoritmos customizados para esse perfil de risco. Dessa forma, bancos tradicionais levam 45 a 60 dias só para investigar antecedentes.
Por Que Bancos Relutam em Financiar Blindados
Em primeiro lugar, a hesitação bancária é simples: risco de crédito calculado.
Um cliente que investe em blindagem frequentemente está em contexto sensível. Assim, isso eleva o risco percebido de inadimplência. Ademais, o banco fica mais cauteloso.
Carros blindados depreciam mais rápido. No entanto, a depreciação é 15% a 25% superior aos similares convencionais. Enquanto isso, uma blindagem Nível III-A perde valor rapidamente. O motivo? O mercado secundário é reduzido. Contudo, se o tomador deixa de pagar, a retomada da garantia não cobre o saldo devedor. Ao mesmo tempo, isso assusta os bancos.
A legislação também complica. Sobretudo, a Portaria nº 290-COLOG/C Ex exige registro no Exército. Depois, isso retarda transferências entre proprietários. A liquidez da garantia fica comprometida.
Além disso, os custos de manutenção são altos. Da mesma forma, pneus run-flat, bateria reforçada e suspensão customizada aumentam custos em 20% a 30%. Logo, isso afasta futuros compradores. Um carro blindado pós-venda enfrenta rejeição ainda maior. Como resultado, nem circula em plataformas tradicionais de revenda.
Custo Total Real de um Carro Blindado Financiável (2026)
Consequentemente, a conta é sempre simples: veículo base + componentes obrigatórios + instalação.
Blindagem Nível III-A: entre R$ 15 mil e R$ 40 mil.
Em resumo, o preço varia conforme modelo e fabricante especializado. Por sua vez, um SUV popular custa R$ 18 mil para blindar. Ao mesmo tempo, um executivo de luxo chega a R$ 35 mil.
Vale destacar, pneus run-flat: R$ 2.500 a R$ 5 mil para 4 unidades.
Nesse sentido, marcas premium como Pirelli e Michelin são obrigatórias. A reposição anual sai cara.
Inclusive, bateria reforçada: R$ 800 a R$ 1.500.
Ou seja, o acréscimo de peso blindado drena mais energia. Baterias comuns falham frequentemente em blindados.
Ainda assim, suspensão reforçada: R$ 3 mil a R$ 7 mil.
Primeiro, amortecedores e molas compensam os 800 a 1.200 kg de blindagem. Sem reforço, danos prematuros aparecem.
Em outras palavras, instalação e acabamento: R$ 2 mil a R$ 4 mil.
Segundo, na prática: um veículo base a R$ 80 mil sai por R$ 103 mil a R$ 137 mil.
Isso representa uma inflação de 30% a 71%. De fato, financiadoras veem essa conta com cautela extrema.
Quais Instituições Financeiras Oferecem Financiamento para Blindados
Finalmente, apenas 4 a 5 instituições no Brasil têm linhas reais para blindados.
Bancos especializados em crédito automotivo
Em primeiro lugar, santander Fleet e Banco Original oferecem financiamento via parceiros especializados. Além disso, as taxas variam de 9% a 13% ao ano conforme score.
Fintechs automotivas
Ademais, bevenpar e Autofácil aprovam blindados com maior flexibilidade. Por isso, a análise é online. O prazo é 48 horas. Portanto, enquanto isso, os juros ficam entre 8% e 11%.
Financeiras de concessionárias premium
Por exemplo, bMW, Mercedes-Benz e Audi oferecem pré-blindagem de fábrica. Ao mesmo tempo, o financiamento é integrado. Em seguida, a aprovação é quase automática se a renda bate. Mas os juros embutem o custo de blindagem.
Depois, cooperativas de crédito
Por outro lado, algumas cooperativas ligadas a sindicatos de executivos financiam blindados. As taxas são de 7% a 10% ao ano. Logo, exigem afiliação prévia.
Por fim, factorings especializados
Vale destacar, compreBlindados e Blindagem Carros financiam diretamente. Consequentemente, vendem a dívida para instituição maior. As taxas variam de 11% a 15%.
Blindagem Pós-Venda vs. Carro Blindado de Fábrica
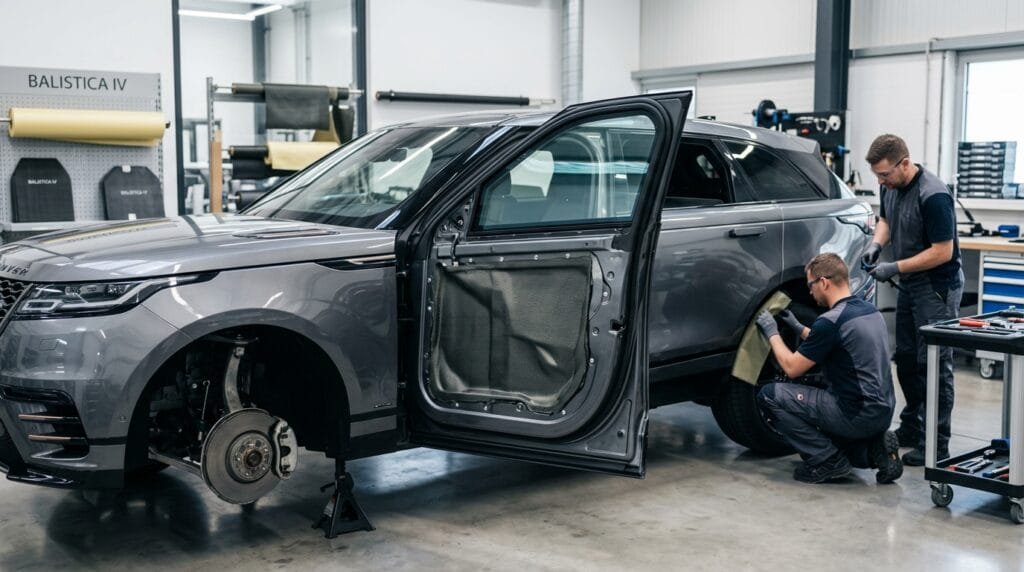
Dessa forma, blindagem pós-venda
Por sua vez, custa menos inicialmente (R$ 15 a 40 mil). Mas deprecia rápido e complica financiamento. Assim, exige registro COLOG adicional. Nesse sentido, anula a garantia original do fabricante. Depois, reduz valor residual em 25% a 30%.
No entanto, bancos oferecem juros 3% a 5% mais altos. Ou seja, alguns rejeitam a solicitação completamente.
Consequentemente, carro blindado de fábrica
Contudo, é mais caro no início (R$ 25 a 50 mil acima do preço base). Primeiro, mas mantém melhor revenda. É 40% mais financiável que o retrofit.
Sobretudo, vem com documentação regularizada pelo Exército. Segundo, não exige registro COLOG novo. Preserva garantia parcial do fabricante.
Da mesma forma, para financiamento: blindagem de fábrica reduz risco percebido em 50%. Finalmente, traduz-se em aprovação mais rápida. Os juros também são menores.
Legislação e Impactos Fiscais
Como resultado, a Portaria nº 290-COLOG/C Ex exige registro no Exército antes de blindar.
Além disso, esse processo retarda financiamento de 30 a 60 dias. Bancos só liberam crédito após confirmação oficial.
Em resumo, imposto de Renda 2026 exige declaração de bens blindados com destaque.
Por isso, um proprietário com renda de R$ 8 mil mas carro de R$ 130 mil gera suspeita. Inconsistências patrimoniais afetam aprovação.
Vale destacar, iPVA segue alíquota normal. Portanto, mas custo de manutenção é 20% a 30% superior.
Seguro obrigatório é 40% a 60% mais caro.
Inclusive, tudo isso reduz a capacidade de pagamento da parcela mensal. Por exemplo, é um fator negativo na análise de fluxo de caixa do banco.
Dicas Práticas para Conseguir Financiamento
Prepare documentação completa
Ainda assim, reúna comprovante de renda dos últimos 6 meses. Em seguida, extratos bancários. Declaração de imposto de renda. Em outras palavras, carta da blindadora. Por outro lado, referências comerciais.
Considere entrada maior
De fato, uma entrada de 30% a 40% reduz risco percebido. Por fim, eleva a taxa de aprovação significativamente.
Busque pré-aprovação em fintechs primeiro
Em primeiro lugar, bancos tradicionais levam mais tempo. Dessa forma, fintechs oferecem respostas rápidas online.
Tenha carta de serviço assinada
Ademais, a blindadora deve confirmar instalação por fornecedor registrado no COLOG.
Assim, analise taxa total antes de assinar
Compare juros, prazos e custos adicionais entre pelo menos 3 instituições.
Perguntas Frequentes
É possível financiar um carro blindado em 5 anos?
Sim. Logo, enquanto isso, bancos especializados oferecem até 84 meses com juros entre 8% e 14% ao ano. No entanto, entrada recomendada: 30% a 40% do valor total.
Por que o financiamento de carro blindado é mais caro?
Risco de crédito maior. Ao mesmo tempo, depreciação acelerada de 15% a 25%. Contudo, custo de manutenção 20% a 30% superior. Mercado secundário reduzido. Depois, esses fatores justificam juros adicionais de 2% a 4%.
A blindagem pós-venda afeta a aprovação?
Sobretudo, sim, negativamente. Complica documentação COLOG. Reduz valor residual. Da mesma forma, inibe bancos tradicionais. Carros de fábrica blindados são 40% mais financiáveis.
Quais documentos são obrigatórios?
Além dos padrões (RG, CPF, comprovante de renda): carta da blindadora, registro COLOG preliminar, comprovante de endereço, declaração de imposto de renda e análise de crédito aprofundada.
Qual é a taxa média de juros para 2026?
Como resultado, média entre 10% e 13% ao ano em bancos. Fintechs especializadas oferecem 8% a 11%. Consulte taxa média de juros para pessoa física no Banco Central. Em resumo, blindados ficam 2% a 4% acima da média.
Financiar um carro blindado exige estratégia. Mas é viável.
O segredo é conhecer as barreiras reais que bancos impõem. Prepare documentação sem falhas. Busque instituições que entendem o segmento.
Quanto custa um carro blindado oferece detalhes de preços base. Comprar carro blindado pronto ou blindar ajuda a escolher entre retrofit e fábrica.
A diferença entre aprovação rápida e recusa costuma ser apenas essa preparação prévia.