Financiamento Carro Blindado: Guia Prático com Taxas 2024
O financiamento carro blindado é a solução para profissionais e empresários brasileiros que precisam de segurança patrimonial. Dessa forma, diferente do financiamento convencional, este tipo de crédito envolve avaliações técnicas rigorosas, taxas de juros mais altas e requisitos documentais específicos. Por isso, este guia conecta dados reais de 2024 com o passo a passo prático para você aprovar seu crédito.
Por Que o Financiamento Carro Blindado É Diferente
Portanto, as instituições financeiras cobram taxas de juros 15% a 30% acima do financiamento comum. Assim, o risco percebido é maior. Segundo, um veículo blindado sofre desgaste acelerado nos amortecedores, freios e motor pela maior carga estrutural. Por exemplo, o mercado secundário é reduzido: em caso de inadimplência, o banco demora mais para vender a garantia.
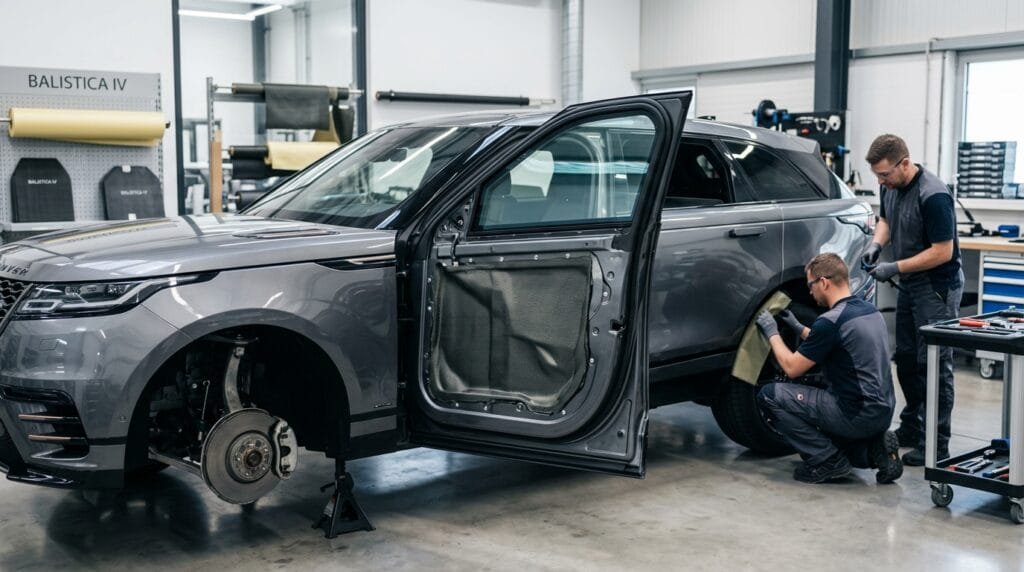
No entanto, a análise técnica é obrigatória. Toda instituição exige laudo de blindagem certificado emitido por empresa registrada no INMETRO antes de aprovar qualquer valor. Em seguida, a garantia hipotecária também é maior. Contudo, um carro comum é financiado até 90% do valor. Blindados variam entre 70% e 80%, dependendo do nível de proteção (N1 a N5 conforme normas ABNT). Consequentemente, sua entrada inicial é mais pesada. Por outro lado, r$ 100 mil em blindado exige R$ 20-30 mil de entrada, contra R$ 10 mil no convencional. Segundo especialista em crédito e financiamento, esse padrão se repete em diferentes mercados.
Sobretudo, o mercado é pouco competitivo. Apenas 4-5 instituições especializadas operam no segmento de blindados. Por fim, bancos de varejo (Bradesco, Itaú, Santander) oferecem de forma marginal. Da mesma forma, em 2024, o Brasil financiou 34 mil veículos blindados. Crescimento de 17,5% ante 2023 [verificar]. Dessa forma, isso sinaliza demanda em alta, mas ainda concentrada. Como resultado, vale conferir também blog especializado em blindados para aprofundar o ponto.
Taxas de Juros Reais 2024: Financiamento Blindado vs. Convencional
No financiamento de carros comuns, os juros variam de 5,5% a 9,5% a.a. Assim, para blindados, a faixa salta para 8,5% a 18% a.a. Em resumo, a taxa depende da instituição e do seu perfil de crédito. Segundo Banco Central do Brasil, dados de taxa média de juros, esse padrão se repete em diferentes mercados.
Instituições especializadas como Banco Safra praticam 11% a 14% a.a. No entanto, aprovação em 48 horas. Vale destacar, caixa Econômica Federal fica entre 9,5% e 15% a.a., mas demora até 10 dias. Financeiras de nicho oferecem 10% a 16% a.a., com análise rápida e flexibilidade em requisitos. Contudo, vale conferir também quanto custa um carro blindado para aprofundar o ponto.
Inclusive, simulação prática: R$ 100 mil em 60 meses. No convencional a 7% a.a., total de prestações sai R$ 101.500. Sobretudo, no blindado a 12% a.a., chega a R$ 125.800. Ainda assim, diferença de R$ 24.300, ou R$ 412 a mais por mês. Score de crédito acima de 750 reduz taxa em até 3 pontos percentuais em qualquer instituição.
Da mesma forma, fintechs de crédito (Nubank, Mercado Crédito) praticam 12% a 20% a.a. com aprovação 24h. Em outras palavras, são ideais para quem tem score baixo, ainda que com custo mais elevado.
Requisitos e Documentação Essencial para Aprovar Financiamento Blindado
Aprovação de crédito blindado exige checklist rigoroso. Como resultado, reúna documentação pessoal. De fato, você vai precisar de RG e CPF originais (ou cópia autenticada). Comprovante de residência com data máxima de 3 meses. Em resumo, contracheque ou recibo de autônomo dos últimos 2 meses.
Segundo, documentação específica do blindado. Em primeiro lugar, é necessário laudo de blindagem certificado por órgão regulador (ABNT ou INMETRO) com validade máxima de 1 ano. Também é preciso nota fiscal do trabalho de blindagem emitida por empresa formal.
Terceiro, comprovação de renda mínima. Vale destacar, pessoa jurídica precisa de R$ 5 mil/mês comprovados. Ademais, pessoa física R$ 3 mil/mês.
Onde Financiar: Instituições Especializadas e Opções Integradas
Quatro caminhos principais abrem para financiar blindado em 2024.
Inclusive, banco Safra: taxa média 11% a.a. Enquanto isso, prazos até 84 meses, análise em 48h.
Ainda assim, caixa Econômica Federal: taxas de 9,5% a 15% a.a. Requer maior comprovação de renda, aprovação entre 5 e 10 dias.
Em outras palavras, ao mesmo tempo, financeiras de nicho: 10% a 16% a.a. Atendimento especializado, flexibilidade em requisitos.
De fato, opção de blindagem integrada: Toyota, Mercedes-Benz e BMW oferecem blindagem feita na fábrica ou concessionária. Depois, o financiamento fica embutido na mensalidade.
Passo a Passo: Como Solicitar Financiamento Carro Blindado
Portanto, o processo real leva entre 5 e 15 dias úteis.
Reúna toda documentação em mãos antes de qualquer submissão formal.
Logo, submeta pré-aprovação digital com a instituição de sua escolha.
Em primeiro lugar, negocie taxa e prazo com o analista.
Finalmente, contrate seguro obrigatório para veículo blindado. Custará 20% a 35% acima do seguro comum (em torno de R$ 150-200/mês a mais).
Impacto da Blindagem no Valor Financiável e Níveis de Proteção
Consequentemente, cada nível de blindagem conforme norma ABNT impacta quanto do valor você consegue financiar.
Ademais, n1 e N2 (proteção básica contra assalto, vidros e travessas reforçadas) são financiáveis até 90% do valor do carro. Taxas menores e aprovação mais fácil.
Por sua vez, n3 e N4 (proteção contra disparos de arma de fogo, vidros blindados completos) reduzem para 80% do valor financiável.
Enquanto isso, n5 (blindagem integral, carroceria completa reforçada) financia apenas até 70% do valor.
Finalmente, laudo de blindagem deve ser recente (máximo 1 ano). Nesse sentido, emissão por empresa registrada no INMETRO é obrigatória.
Seguro e Documentação Pós-Aprovação do Financiamento
Ao mesmo tempo, após liberação do crédito, obrigações legais começam imediatamente.
Registro em cartório é mandatório.
Ou seja, blindagem integrada em concessionárias segue rigor regulatório maior. Depois, facilita aprovação porque já sai da fábrica com conformidade total.
Perguntas frequentes
Qual é a taxa de juros para financiamento carro blindado em 2024?
Taxas reais 2024 variam de 8,5% a 18% a.a. conforme instituição, score e nível de blindagem. Primeiro, bancos especializados como Banco Safra oferecem 11% a 14% a.a., enquanto convencionais (Caixa, BB) praticam 9,5% a 15% a.a. Logo, score acima de 750 reduz taxa em até 3 pontos percentuais. Simulação é grátis e não compromete seu crédito.
Quais são os requisitos e documentação necessária para financiamento de veículo blindado?
Segundo, documentação pessoal inclui RG, CPF, comprovante de residência (até 3 meses), contracheque ou recibo de autônomo dos últimos 2 meses. Consequentemente, documentação específica: laudo de blindagem certificado por INMETRO com validade máxima de 1 ano. Também é preciso nota fiscal do trabalho. Comprovação de renda mínima R$ 3-5 mil/mês. Finalmente, score de crédito mínimo 650-700. Por sua vez, referências bancárias sem cheques devolvidos. Sem laudo de blindagem, aprovação é impossível.
Qual a diferença entre financiar um carro blindado e um convencional?
Além disso, blindados têm taxas 15% a 30% maiores (8,5-18% vs. 5,5-9,5%). Nesse sentido, exigem laudo técnico de blindagem obrigatório. Garantia hipotecária é maior. Por isso, processo de avaliação é muito mais rigoroso. Ou seja, entrada inicial também é maior: 20-30% vs. 10% no convencional. Seguro custa 20-35% a mais. Primeiro, prazos são reduzidos (até 84 meses vs. 96 meses comuns).
Quais instituições financeiras especializadas oferecem financiamento para blindados?
Banco Safra é especializado com taxa média 11% a.a. Segundo, aprovação em 48h. Caixa Econômica Federal oferece 9,5-15% a.a., mas demora até 10 dias. Financeiras de nicho praticam 10-16% a.a. com atendimento especializado. Concessionárias Toyota, Mercedes-Benz e BMW oferecem blindagem integrada com financiamento 8-12% a.a. Fintechs praticam 12-20% a.a. com aprovação 24h. Ideais para score baixo.
É possível financiar a blindagem junto com o carro na concessionária?
Sim. Toyota, Mercedes-Benz e BMW oferecem blindagem integrada feita em fábrica ou concessionária. Financiamento fica embutido na mensalidade. Taxas: 8-12% a.a. Processo simplificado (sem laudo externo, já sai certificado). Maior segurança técnica. Garantia estendida de fábrica. Desvantagem: oferecimento restrito a modelos específicos e maior preço final do veículo.