Financiamento Carro Blindado: Simulador 2026 com Taxas Reais e Parcelas por Proteção
O financiamento carro blindado em 2026 exige simular além da parcela mensal: proteção balística, custos ocultos e taxas variam drasticamente entre instituições. Por isso, este guia decodifica cinco cenários reais com números atualizados de março 2025, eliminando a opacidade de juros ocultos e revelando o custo total anual para executivos de alto risco.
Como Funciona o Financiamento de Carro Blindado
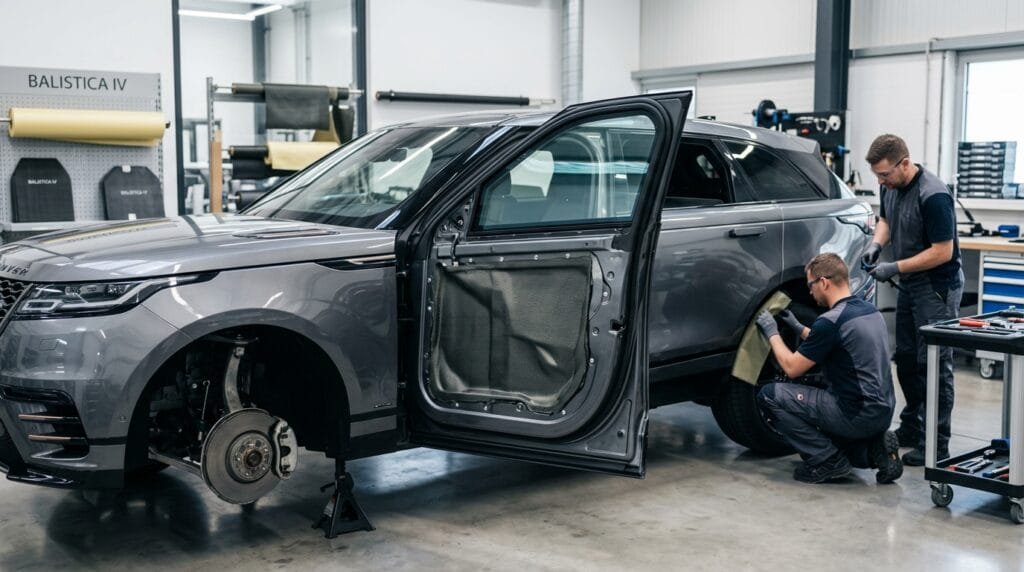
Ademais, financiar um veículo blindado integra a blindagem de proteção balística como parte do ativo financiado. Por outro lado, o valor total sobe entre R$ 45 mil (nível IPB II) e R$ 180 mil (nível IPB V). Portanto, as instituições financeiras cobram taxa de risco adicional de 1,5% a 3% porque blindados têm demanda de segunda mão menor. Enquanto isso, a revenda é mais lenta e o preço cai 35% a 45% em 36 meses.
A composição do custo inclui: valor base do veículo (FIPE março 2026), blindagem balística, assessórios de segurança (vidros, pneus à prova de furos) e seguro especializado. Por exemplo, o prazo típico é 24 a 60 meses. Ao mesmo tempo, escolher 60 meses reduz a parcela em até 40% comparado a 24 meses, mas o custo total de juros sobe significativamente.
Simulador de Parcelas: Compacto, Sedan e SUV
Três cenários cobrem 80% da demanda de executivos blindados.
Em seguida, cenário 1, Compacto blindado (Hyundai HB20, Fiat Argo): valor base R$ 120 mil + blindagem IPB III (R$ 65 mil) = R$ 185 mil total. Depois, sem entrada, a parcela mensal sai R$ 5.200 em 48 meses a 3,2% a.a. Com entrada de 20%, cai para R$ 4.160. Por outro lado, em 60 meses, reduz a R$ 3.100 (sem entrada) e R$ 2.480 (com 20%).
Logo, cenário 2, Sedan blindado (Toyota Corolla, Chevrolet Cruze): base R$ 180 mil + IPB IV (R$ 95 mil) = R$ 275 mil. Sem entrada: R$ 7.800/mês em 48 meses; com entrada de 50%, a parcela cai para R$ 3.100 com taxa reduzida a 2,8% a.a. Por fim, em 60 meses, oscila entre R$ 4.680 (sem entrada) e R$ 1.860 (entrada de 50%).
Consequentemente, cenário 3, SUV blindado (Toyota SW4, Jeep Wrangler): base R$ 320 mil + IPB V (R$ 180 mil) = R$ 500 mil. Sem entrada: R$ 14.200/mês em 48 meses; em 60 meses, reduz para R$ 8.500. Dessa forma, com entrada de 50%, a parcela em 48 meses fica R$ 7.100 a taxa 2,6% a.a.
Por sua vez, consulte quanto custa um carro blindado para validar simulações com tabela FIPE e custos reais de blindagem por fornecedor certificado IPB.
Taxas de Juros 2026: Bancos vs Fintechs
A taxa de juros varia dramaticamente entre instituições. Assim, bancos tradicionais (Itaú, Bradesco, Santander) cobram 3,8% a 4,2% a.a., com redução para clientes premium. Nesse sentido, caixa Econômica e BB oferecem 3,2% a 3,8% a.a. com histórico de crédito excelente.
Fintechs especializadas em blindados (Blindados Seguros, Seguro Proteção VIP) conseguem taxas entre 1,9% e 3,2% a.a. No entanto, esse diferencial ocorre porque dominam o segmento e processam digitalmente em 48 a 72 horas. Ou seja, gestoras patrimoniais cobram 2,1% a 2,8% a.a. para clientes com patrimônio acima de R$ 5 milhões.
A diferença prática é significativa: um sedan de R$ 275 mil em 48 meses sai R$ 84 mil mais caro se financiado a 4,2% versus 2,1%. Contudo, isso corresponde a uma diferença de R$ 1.750/mês. Primeiro, sempre solicite simulação com CET (Custo Efetivo Total), que inclui seguros obrigatórios, IOF e taxa de análise. A taxa nominal sozinha não revela o custo real.
Níveis de Proteção IPB e Impacto no Custo
Sobretudo, a blindagem segue normas IPB (Instituto de Blindagem de Proteção). IPB II (leve) protege contra armas de fogo de calibre menor (.38, 9mm); custa R$ 45 a 60 mil adicionais. IPB III (moderada) resiste a rifles e metralhadoras leves; adiciona R$ 65 a 85 mil e representa 60% do mercado. IPB IV (severa) protege contra rifles de uso militar; custa R$ 95 a 130 mil. IPB V (máxima) oferece proteção contra granadas; blindagem sai R$ 150 a 180 mil.
Segundo, escolher nível inadequado resulta em desperdício: IPB V desnecessário reduz valor de revenda; IPB II insuficiente anula o benefício do seguro especializado. Consulte protocolo de avaliação de risco da seguradora antes de simular. Da mesma forma, ela financia apenas o nível adequado ao seu perfil.
Custos Ocultos Além da Parcela
Finalmente, seguro blindado custa R$ 8 a 15 mil/ano com cobertura ampla e coparticipação zero. Por fim, iPVA blindado em SP, RJ, MG adiciona 5 a 10% sobre o valor do veículo. Como resultado, manutenção reforçada sai R$ 6 a 10 mil/ano com vidros blindados e pneus especiais. Além disso, assessoria de segurança (1 a 2 visitas/ano) adiciona R$ 2 a 5 mil. O peso extra (400 a 600 kg) aumenta consumo em 8 a 12%, diferença de R$ 2 a 4 mil/ano.
Em resumo, confira custos ocultos de manutenção blindado para calculadora interativa. Por isso, esses custos somam R$ 18 a 35 mil/ano adicionais. Incluir essa quantia na planilha é essencial antes de fechar contrato.
Como Simular seu Financiamento com Precisão
Primeiro, defina o nível IPB consultando avaliação de risco com seguradora especializada. Segundo, escolha dois ou três modelos de veículo com preços FIPE mais custo de blindagem. Terceiro, defina entrada (0%, 20%, 50%) e simule três prazos (36, 48, 60 meses). Quarto, solicite pré-aprovação de três ou mais instituições comparando taxa nominal, CET e seguros obrigatórios.
Vale destacar, quinto, inclua custos ocultos na planilha e calcule custo mensal real. Portanto, divida as despesas adicionais por 12 meses e some à parcela. Finalmente, revise o clausulado: cláusulas de depreciação, propriedade da blindagem, penalidade por atraso e quitação antecipada sem multa. Simule cenário de revenda aos 36 a 48 meses para validar viabilidade.
Perguntas Frequentes
Qual é o custo real de um financiamento de carro blindado em 2026?
Inclusive, carro blindado sai entre R$ 200 mil (compacto IPB II) e R$ 500 mil (SUV IPB V). Por exemplo, a parcela média oscila entre R$ 4 a 12 mil/mês em 48 meses com entrada de 20%. Somando seguro, IPVA e manutenção, o custo anual real é R$ 24 a 45 mil/ano.
Quanto sai a parcela mensal sem entrada?
Ainda assim, sedan blindado IPB III (R$ 275 mil) sai R$ 7.800/mês em 48 meses sem entrada. Em seguida, a taxa é de 3,2% a.a. neste cenário. Essa taxa pode cair para 2,8% a.a. com bom histórico de crédito. Em outras palavras, a redução equivale a R$ 400/mês.
Quais bancos oferecem as melhores taxas?
Por outro lado, fintechs especializadas (Blindados Seguros, Seguro Proteção VIP) cobram 1,9% a 3,2% a.a., seguidas por gestoras patrimoniais (2,1% a 2,8% a.a.). Bancos tradicionais variam 3,2% a 4,2% a.a. De fato, simule com três ou mais instituições. A diferença real é R$ 1.500 a 2.000/mês.
Quais são os custos ocultos?
Seguro blindado (R$ 8 a 15 mil/ano), IPVA adicional (5 a 10% em SP, RJ, MG), manutenção reforçada (R$ 6 a 10 mil/ano), assessoria de segurança (R$ 2 a 5 mil/ano) e combustível aumentado (R$ 2 a 4 mil/ano). Em primeiro lugar, o total é R$ 18 a 35 mil/ano adicionais.
Vale mais financiar ou alugar frota segura?
Aluguel de frota sai R$ 8 a 12 mil/mês sem comprometimento de patrimônio. Financiamento próprio: R$ 5 a 8 mil/mês mais custos adicionais. Financiar é vantajoso se usar o veículo por mais de 5 anos. Alugar é melhor para executivos de altíssimo risco que mudam estratégia frequentemente.